

 しげぼん
「エポスカード 無職」で検索したあなたへ結論です。主婦・学生・アルバイト・無職でも、作れる可能性は十分あります。
「エポスカード 無職」の答えは、収入ゼロでも「信用情報×属性」しだいで審査通過を狙えます。
「無職で申し込んで落ちたら、信用に傷がつくのでは」と、申込フォームの前で手が止まっていませんか。
ネットには「審査は甘い」「瞬殺される」と正反対の情報が並び、どれを信じればいいのか迷いますよね。
不安が消えない原因は、あなたがどのタイプの無職なのかで結論が変わるのに、そこを分けて説明する記事が少ないからです。
まず、属性別の結論をはっきりお伝えします。
【属性別】エポスカードは作れる?の結論
- 専業主婦・主夫:配偶者に安定収入があれば通過しやすい代表格です
- 学生:本人の年収が0円でも、親に収入があれば発行を十分に狙える
- アルバイト・フリーター:金額より「毎月の収入があるか」が重視される
- 完全無職:世帯年収・預貯金・信用情報の3点が審査のカギ
当記事では、この「エポスカード 無職」のお悩みを、17枚を使い比べたクレジットカード・アドバイザーの筆者しげぼんが、公式情報と数字で解決します。
他の記事にはない「無職期間こそカードが生活防衛になる理由」と「すでに持っている人が無職になったらどうなるか」まで踏み込みました。
無職でもエポスカードは作れる|まず知るべき審査の「本当の基準」

無職でエポスカードを申し込む前に、まず審査の全体像を押さえておきましょう。
「甘い」「瞬殺」といった噂に振り回される前に、審査で本当に見られている中身を理解すれば、不安の正体がはっきりします。
- 収入ゼロでも通過を狙える理由
- エポスの審査が「甘い」と言われる仕組み
- 職業より重要な「信用情報」の話
- 「瞬殺(即否決)」が起きる人の特徴
結論|収入ゼロでも「信用情報×属性」の総合判断で通過を狙える
収入がゼロでも、エポスカードは信用情報と属性の総合判断で発行を狙えます。
エポスは丸井グループの流通系カードで、本人の収入だけでなく世帯全体や将来の利用見込みまで含めて柔軟に判断される傾向があるからです。
- 信用情報:過去の延滞・借入・申込履歴
- 属性:世帯年収・預貯金・居住形態など
- 申込内容:キャッシング枠の有無・記入の正確さ
実際、専業主婦や学生は本人年収が0円でも発行された例が多い層です。
無職イコール即アウトではなく、準備しだいで通過確度は上げられます。
エポスが「審査が甘い」と言われる仕組み(丸井グループの流通系)
エポスカードの審査が「甘い」と言われるのは、間口の広い流通系カードだからです。
丸井グループが自社の店舗やネット通販を使ってもらう将来客を増やす狙いで発行しているため、銀行系より門戸を広げています。
- 厳しめ ← 銀行系 > 信販系 > 流通系 > 消費者金融系 → 通りやすめ
- エポスは流通系のため、銀行系ほど厳しくありません
そのため、高校卒業後の1枚目や、主婦・学生の初カードとして選ばれやすい傾向があります。
ただし「甘い」は「無審査」ではありません。
誤解しやすい注意点
- 「審査なし」で作れるクレジットカードは存在しません
- 流通系でも、信用情報に大きな傷があれば落ちます
審査で本当に見られているのは職業より「信用情報」
審査で最も重く見られるのは、職業より信用情報です。
カード会社は過去の延滞・借入・申込履歴から「約束どおり支払う人か」を判断するため、肩書きより返済の実績を重視します。
- クレジットやローンの延滞・滞納の履歴(異動情報は完済後約5年残る)
- 現在の借入残高
- 直近の申込履歴(6ヶ月間記録が残る)
つまり無職でも延滞がゼロなら通過を狙え、正社員でも延滞が続けば落ちます。
だからこそ無職の人ほど、申込前に自分の信用情報を確認してほしいんです。
「瞬殺(即否決)」の正体と、それが起きやすい人の特徴
「瞬殺」の正体は、申込直後に返ってくる即時否決です。
信用情報に強いマイナスがあると、詳細な審査へ進む前に自動で弾かれるため、数分で否決の連絡が届きます。
瞬殺されやすい人の特徴
- 直近6ヶ月で複数のカードに申し込んだ(申込ブラック)
- 過去の長期延滞・債務整理の記録が残っている
- 申込内容と本人確認書類の住所などが一致しない
なお、良い意味での「瞬殺(即時可決)」もあり、否決と可決の両方で使われる言葉です。
瞬殺を避ける鍵は、申込前の信用情報確認と、1社ずつの申し込みにあります。
 しげぼん
無職の審査は「職業」で決まりません。決め手は延滞のない信用情報です。申し込む前に、まずご自身の信用情報を一度確認してくださいね。
【タイプ別】無職でエポスカードに通りやすい人・厳しい人

ひとくちに「無職」と言っても、審査での見られ方は状況によって大きく変わります。
ここでは代表的なタイプごとに、通りやすい理由と気をつける点を整理します。自分に近いケースから読んでみてください。
- 専業主婦・主夫が通りやすい理由
- 学生・退職直後の印象の変え方
- 年金受給者・貯蓄ありの扱い
- 通過が厳しくなる人の共通点
専業主婦・主夫|世帯年収で通過しやすい代表格
専業主婦・主夫は、無職のなかでも特に通りやすい層です。
割賦販売法では配偶者との合算年収をもとに審査できるため、本人に収入がなくても返済力を判断してもらえます。
- 職業欄に「無職」ではなく「専業主婦(主夫)」があれば選ぶ
- 本人年収は0円でも、世帯年収欄に配偶者の年収を正確に記入
配偶者に安定した収入があれば、生活基盤が安定しているとみなされます。
世帯年収を正しく申告すれば、専業主婦・主夫でも十分に通過を目指せるでしょう。
学生・退職直後|前年収・入社予定日で印象が変わる
学生と退職直後の人は、申告する情報しだいで印象が変わります。
学生は親の支援が前提で審査され、退職直後は前職や入社予定という「近い将来の収入」を評価してもらえる場合があるからです。
- 学生:職業欄は「学生」を選び、親権者に収入があれば発行を狙える
- 退職直後:前年に収入があれば前年度年収を記入できるカードを選ぶ
- 内定済み:入社予定日や勤務先を正確に申告すると評価されやすい
たとえば大学生は年収0円でも、親の収入を背景に発行された例が多くあります。
自分の状況に合う欄を正しく使えば、学生も退職直後も通過の道は開けます。
年金受給者・資産生活(貯蓄あり)|収入とみなされるか
年金受給者と貯蓄がある人は、返済力を示しやすい無職です。
年金は定期的な収入として評価されやすく、預貯金も返済力を判断する材料になるため、審査でプラスに働く場合があります。
有利に働く申告のポイント
- 職業欄に「年金受給者」があれば選び、年金額を記入する
- 預貯金の記入欄があれば、正確な金額を記載する
ただし審査で重視されるのは預貯金の額より「定期的な収入」のため、貯蓄が多くても確実に通るとは限りません。
それでも年金・貯蓄は返済力の強い材料になります。
通過が厳しくなる人の共通点(延滞・多重申込・住所不定)
通過が厳しくなるのは、属性より信用情報や申込内容に問題がある人です。
延滞履歴や短期間の多重申込、住所の不一致は「返済されない懸念」に直結し、無職かどうかに関係なくマイナス評価となるからです。
審査が厳しくなる3つの共通点
- 延滞・債務整理の記録が信用情報に残っている
- 直近6ヶ月で複数枚を同時申込している
- 本人確認書類と現住所が違うなど、住所が不定
逆に言えば、この3点を避けるだけで通過確度は大きく変わります。
まずは自分がマイナス要因を抱えていないか、先に確認しましょう。
しげぼん同じ「無職」でも、専業主婦・主夫や年金受給者は通りやすく、延滞・多重申込がある人は肩書きに関係なく厳しくなります。自分のタイプを正しく見極めるところから始めてくださいね。
絶対に審査通過したい人の4つの準備

ここが本記事の核心、無職でも通過確度を上げるための4つの準備です。
いきなり申し込むのではなく、この順番で整えるだけで結果は変わります。今日から取りかかれる内容だけに絞りました。
- 信用情報(クレヒス)を自分で開示して確認する
- キャッシング枠は「0円」で申し込む
- 世帯年収・預貯金など返済力の材料を揃える
- 申込は1社ずつ・多重申込を避ける
準備1|申込前に信用情報(クレヒス)を自分で開示して確認する
最初の準備は、申込前に自分の信用情報を開示するところから始まります。
審査で最も重視される信用情報を先に確認すれば、落ちる原因を抱えたまま申し込む事故を防げるからです。
- 異動情報(長期延滞・債務整理などの記録)の有無
- クレジットやローンの入金状況
- 直近6ヶ月の申込履歴
CICなどの信用情報機関へネットで開示請求すれば、スマホから数百円で確認できます。
まず現状を把握すれば、今申し込むべきか、少し整えてからにするかの判断材料になるでしょう。
準備2|キャッシング枠は「0円」で申し込む
2つめの準備は、キャッシング枠を「0円」に設定します。
キャッシング枠を希望すると、より厳しい返済能力の審査(総量規制の確認)が加わり、無職には不利に働くからです。
キャッシング枠0円のメリット
- 審査項目が増えず、ショッピング枠だけで判断される
- 後から必要になれば、利用実績を積んで申請できる
買い物用のショッピング枠だけなら、無職でも審査のハードルは下がります。
特別な理由がなければ、キャッシング枠は迷わず0円で申し込みましょう。
準備3|世帯年収・預貯金など「返済力の材料」を揃える
3つめの準備は、申込前に返済力を示す材料を揃えます。
本人の収入がなくても、世帯年収や預貯金を正しく申告すれば「家計として返済できる」と判断されやすくなるからです。
- 同居家族がいれば世帯年収を確認しておく
- 申告できる預貯金額を把握しておく
- 本人確認書類の住所を最新にしておく
実家暮らしなら世帯主の収入、結婚していれば配偶者の年収が強い材料になります。
正確な材料を揃えるほど、無職でも返済力を示しやすくなります。
準備4|申込は1社ずつ・多重申込を避ける
最後の準備は、申込を1社ずつに絞る点です。
短期間に複数枚を申し込むと「申込ブラック」とみなされ、返済に困っている印象を与え、審査で不利になりやすくなります。
多重申込で起きるリスク
- 申込履歴は信用情報に6ヶ月残り、他社にも見られる
- 「お金に困っている人」と判断され、否決されやすい
目安として、カードの申込は1ヶ月に1〜2枚までにとどめると安全です。
本命を1枚に絞って申し込めば、それだけで通過確度は上げられます。
しげぼん4つの準備で一番効くのは、やはり準備1の信用情報チェックです。ここを飛ばして申し込むと、原因が分からないまま瞬殺されます。面倒でも先に確認してから申し込んでくださいね。
4つの準備が整ったら|まず1枚目に選びたいエポスカード

- 入会金・年会費が永年無料で維持コストゼロ
- 丸井グループの流通系で、主婦・学生・無職も申込可能
- ネット申込+マルイ店頭受取で最短即日発行
- 海外旅行傷害保険が付帯(利用付帯)
- 利用実績しだいで年会費無料ゴールドへの招待も狙える
| 年会費 | 申込条件 | 発行スピード |
永年無料 | 満18歳以上(高校生除く) | 最短即日 |
| 基本還元率 | 海外旅行保険 | 国際ブランド |
0.5% | 最高500万円(利用付帯) | Visa |
※記載のスペック情報は2026年7月時点の情報です。
エポスカードは入会金・年会費が永年無料で、維持コストは一切かかりません。
丸井グループの流通系カードのため、主婦・学生・無職でも申し込みでき、ネット申込後にマルイ店頭で受け取れば最短即日で手に入ります。
利用実績を積めば、年会費無料のエポスゴールドカードへの招待も狙えるため、無職期間の1枚目として選びやすいカードです。
無職のエポスカード申し込み手順と入力のポイント

準備が整ったら、いよいよ申し込みです。
ここでは申込から受取までの流れと、無職の人がつまずきやすい入力欄の考え方を、要点だけ整理します。
- ネット申込〜即日発行までの流れ
- 「お勤め先」「お仕事内容」の考え方
- 職業欄の選び方と、詳しい書き方の参照先
ネット申込〜即日発行(マルイ店頭受取)までの流れ
エポスカードは、ネット申込+マルイ店頭受取で最短即日に手に入ります。
オンラインで申し込み、審査を通過すればマルイ内のエポスカードセンターで当日受け取れる仕組みだからです。
- STEP1:公式サイトまたはアプリから申し込む
- STEP2:本人確認書類を提出する
- STEP3:メールで審査結果を受け取る
- STEP4:店頭受取なら当日、郵送なら1〜2週間で到着
急ぎで必要なら、土日祝でも受け取れるマルイ店頭受取が便利です。
近くにマルイがなくても、郵送で自宅まで届けてもらえます。
「お勤め先」「お仕事内容」欄の考え方(要点だけ整理)
「「お勤め先」「お仕事内容」欄は、自分の状況に合った項目を正直に選ぶのが基本です。
虚偽の勤務先を書くと在籍確認や本人確認で発覚し、審査落ちや強制解約につながる恐れがあります。
- 専業主婦・主夫:職業は「専業主婦(主夫)」、世帯年収を記入
- 学生:職業は「学生」、勤務先欄は学校名でOKな場合が多い
- 派遣登録中:勤務先は登録先(派遣元)を記入できる
いずれのケースも、事実にもとづいて記入するのが通過への近道です。
迷ったら、自分の実態に一番近い項目を選んでください。
職業欄の選び方は状況次第|詳しい書き方は別記事で
職業欄の選び方は、無職の状況によって最適解が変わります。
「無職」と正直に選ぶべきケースもあれば、「専業主婦」「学生」「年金受給者」を選ぶほうが実態に合うケースもあり、一律の正解がないからです。
職業欄で押さえる基本
- 実態に合う項目があれば、それを正直に選ぶ
- 「無職」の選択肢がなければ「その他」を選ぶ
職業欄や年収欄の細かな書き方は、カード会社ごとの記入例まで別記事で詳しくまとめています。
入力欄でさらに迷ったら、下記の記事で状況別の書き方を確認してください。
しげぼん職業欄で一番やってはいけないのが勤務先の嘘です。在籍確認や本人確認であっさりバレます。実態に合う項目を正直に選ぶのが、遠回りに見えて一番の近道ですよ。
無職期間こそエポスカードが「生活防衛」になる理由

「無職なのにカードを持って大丈夫か」と、逆に不安に感じる人もいます。
結論から言うと、無職期間こそカードが家計を守る武器です。ここでは、その理由を4つの視点から紹介します。
- 現金流出を可視化して家計を守る
- 賃貸・家賃保証で役立つ場面
- 緊急時の支払い手段の確保
- 低い限度額を「使いすぎ防止」に活かす
現金の流出を可視化して家計の崩れを防ぐ
カード払いに集約すると、無収入期間のお金の流れが一目で分かります。
現金払いは記録が残りにくく、収入がない時期ほど「何にいくら使ったか」が曖昧になり、家計が静かに崩れていくからです。
可視化で得られるメリット
- 利用明細で支出の内訳が自動で残る
- アプリでいつでも残高と使用額を確認できる
エポスは利用ごとにアプリへ通知が届くため、使った瞬間に把握できます。
収入が止まる時期ほど、支出の見える化は家計を守る大きな助けになるでしょう。
賃貸契約・家賃保証など「無いと詰む」場面への備え
クレジットカードは、賃貸契約や各種手続きの信用の裏づけになります。
無職期間は社会的な信用を示しにくく、カードを1枚持っているだけで支払い手段や本人確認がスムーズに進む場面があるからです。
- 家賃や公共料金の継続的な支払いをカードに集約
- スマホ・サブスクなど月額サービスの決済手段
- ネット通販や予約時の本人確認・支払い
無収入になってから新規発行を狙うより、収入があるうちに1枚持っておくほうが確実です。
いざという場面で、カードの有無が生活の詰まり具合を左右します。
無収入期間の緊急支払い手段を先に確保しておく
カードは、手元資金が尽きたときの一時的な支払い手段になります。
医療費や急な出費が重なっても、翌月払いのカードがあれば現金が一時的に不足しても支払いを止めずに済むからです。
使うときの注意点
- 翌月の支払い原資がある範囲で使う
- リボ払いには絶対に登録しない
あくまで一時的なつなぎとして使い、翌月に一括で返すのが鉄則です。
備えとして持っておけば、現金が一瞬ゼロになっても生活は止まりません。
低めの限度額を「使いすぎ防止」として逆に活かす
無職で発行されるカードの低い限度額は、使いすぎのブレーキとして活かせます。
限度額が低いほど一度に使える額が抑えられ、収入がない時期の暴走を物理的に防げるからです。
低限度額を味方にするコツ
- まずは固定費だけをカードに乗せて管理する
- 枠が足りてきたら、実績を積んでから増枠を申請する
エポスの一般カードは限度額10〜50万円程度から始まる例が多く、無職期間の管理にはむしろ適しています。
低い枠を欠点と決めつけず、家計を守る安全装置として使いましょう。
しげぼん無職期間の一番の敵は、現金払いで支出が見えなくなる状態です。カードで固定費だけでも一元管理すれば、家計はぐっと安定します。ただしリボ払いだけは絶対に登録しないでくださいね。
通ったら終わりじゃない|エポスを育てて年会費無料ゴールドを狙う地図

エポスカードは、審査に通った瞬間がゴールではなくスタートです。
使い方しだいで、年会費無料のエポスゴールドカードまで育てられます。その道筋を地図として示します。
- ゴールドインビが届く目安
- 無職でもインビは届くのか
- インビが止まる意外な落とし穴
- 就職後まで見据えた育て方の順番
ゴールドインビが届く目安(年50万円利用・延滞なし)
ゴールドへの招待(インビテーション)は、年50万円ほどの利用と延滞なしが目安です。
エポスは年収の高さより「毎月きちんと支払う実績」を重視するため、コツコツ利用を続ける人ほど招待を受けやすくなります。
- 年間50万円程度を目安に継続利用する
- 支払いの延滞をゼロに保つ
- 固定費を乗せて、毎月一定額を安定して使う
招待経由なら、通常5,000円のゴールド年会費が永年無料になります。
つまり延滞なしの継続利用が、無料ゴールドへの最短ルートです。
無職でもインビは届くのか(実例と分かれ目)
無職でも、利用実績しだいでインビは届きます。
招待は主に「延滞なく使い続けているか」で判断される傾向があり、口コミでも無職期間中に届いた例が確認できるからです。
- 届きやすい:延滞なし+一定額を継続利用している
- 届きにくい:利用額が少ない・使う月にムラがある
実際、資格浪人中の無職でも申込直後に入会でき、短期間で数十万円を利用した例が報告されています。
分かれ目は職業ではなく、支払い実績を安定して積めているかどうかです。
意外な落とし穴|限度額80〜90万円でインビが止まるケース
高額利用を重ねた人ほど、かえってインビが止まるケースがあります。
限度額が引き上げられて80〜90万円になった状態だと、なぜか招待が来なくなるという声が複数あるからです。
知っておきたい落とし穴
- 限度額が80〜90万円まで上がると、招待が来ないという口コミがある
- 明確な基準は非公表で、確実な回避策は分かっていない
この場合は焦らず、延滞なく使い続けながら招待を待つのが現実的な対応です。
急いで限度額を上げすぎず、コツコツ実績を積む姿勢が結局は近道になります。
就職後まで見据えた「育て方」の順番
エポスは、無職期間から就職後までを見据えて育てると価値が最大化します。
無職期間に信用と実績を積んでおけば、就職して収入が戻ったタイミングで一気にゴールドの恩恵を受けられるからです。
- 無職期間:固定費を集約し、延滞ゼロで実績を積む
- 招待到着:年会費無料でゴールドへ切り替える
- 就職後:年50万円利用で年会費無料を維持しつつ特典を活用
ゴールドはポイント有効期限が無期限になり、年間利用額に応じたボーナスポイントも受け取れます。
今の1枚を丁寧に育てれば、将来の年会費無料ゴールドが現実になります。
しげぼんゴールドを狙うなら、合言葉は「年50万円・延滞ゼロ・継続」です。無職期間でも固定費を乗せてコツコツ使えば、招待は十分に狙えます。焦って限度額を上げすぎない点だけ意識してくださいね。
育てた先の目標|年会費無料を狙えるエポスゴールドカード
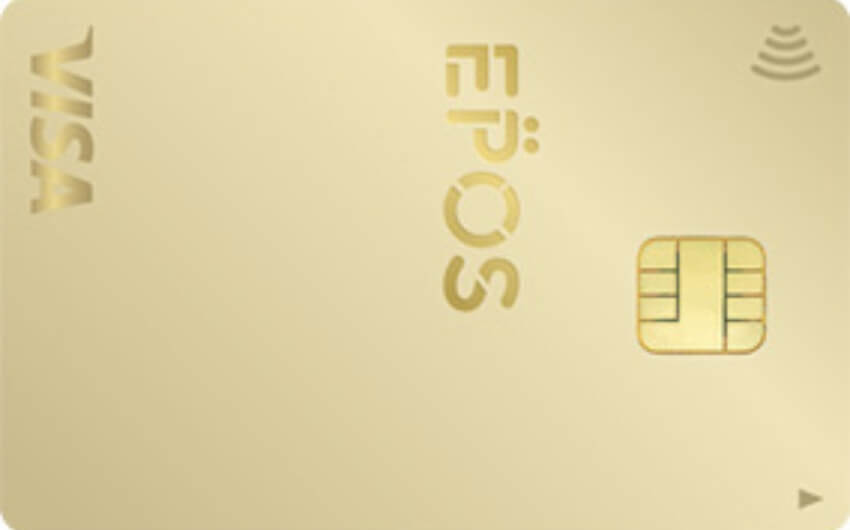
- 招待経由なら年会費が永年無料
- 年50万円利用でも翌年以降の年会費が無料
- 100万円利用で10,000ボーナスポイント(最大1.5%還元)
- ポイントの有効期限が無期限になる
- 選べるポイントアップショップで3店舗が最大2倍
| 年会費(税込) | ボーナスポイント | ポイント有効期限 |
5,000円/50万円利用で永年無料 | 100万円利用で10,000pt | 無期限 |
| 基本還元率 | 海外旅行保険 | 国際ブランド |
0.5%(選べる店舗で1.0%) | 最高5,000万円(利用付帯) | Visa |
※記載のスペック情報は2026年7月時点の情報です。
エポスゴールドカードは、招待経由なら通常5,000円の年会費が永年無料になるコスパの高いゴールドカードです。
選べるポイントアップショップで3店舗を指定すれば還元率が上がり、ポイントの有効期限も無期限になります。
まずは一般カードを育て、招待が届いたタイミングで切り替えるのが賢い進め方です。
すでにエポスカード・ゴールドを持っている人が無職になったらどうなる?

「エポスカード無職になった」と検索する人の多くは、これから作る人ではありません。
すでに持っているカードが無職になった今どうなるのか、更新や年会費まで含めて整理します。
- 在職中に作ったカードは使い続けられるか
- 更新カードは届くか・再審査はあるか
- 職業変更の申告は必要か
- ゴールドの年会費無料維持と、無職中のインビ
在職中に作ったカードは、無職になっても使い続けられる
在職中に発行したエポスカードは、無職になっても引き続き使えます。
審査は申込時点の情報で行われ、発行後に無職へ変わっただけで即座に利用停止となる仕組みではないからです。
使い続けるための条件
- 毎月の支払いを延滞なく続ける
- 利用規約に沿って正しく使う
逆に支払いが遅れれば、無職かどうかに関係なく利用停止や強制解約のリスクが生じます。
延滞さえ避ければ、無職になっても今のカードは問題なく使えます。
更新カードは届く?更新時に再審査はあるのか
更新カードは、延滞がなければ無職でも届く可能性が高いです。
更新時に審査(途上与信)が行われる場合もありますが、支払い状況が良好なら職業だけを理由に更新が見送られるケースは多くありません。
- これまでの支払い実績に延滞がないか
- 他社での延滞や借入が増えていないか
反対に、延滞や信用情報の悪化があると更新が見送られる場合もあります。
更新を確実にしたいなら、良好な支払い実績を保つのが一番の対策です。
職業変更の申告は必要?(申告漏れのリスクと申告後の再審査)
無職になったら、登録情報の変更(職業の申告)が必要です。
多くのカード会社は規約で情報変更時の届け出を求めており、放置すると規約違反と判断される恐れがあります。
申告に関する注意点
- 申告漏れは規約違反となり、最悪は強制解約のリスク
- 変更時に再審査(途上与信)が入る場合もある
再審査で利用が止まる可能性はゼロではありませんが、延滞がなければ過度に恐れる必要はありません。
リスクを避けるためにも、職業が変わったら正しく申告しておきましょう。
エポスゴールドの年会費無料維持(年50万円)は無職中どうなる|インビが来たら切替できる?
ゴールドの年会費無料は、職業ではなく年間利用額で維持されます。
一度招待経由で永年無料になったゴールドは無職でも無料のままで、年50万円条件のゴールドも利用額さえ満たせば維持できるからです。
- 永年無料化済み:無職になっても年会費は無料のまま
- 年50万円条件:固定費集約で利用額を満たせば維持できる
- 無職中のインビ:延滞がなければ、その場で切替できた例もある
実際、無職の時期に招待が届き、マルイ店頭でその場でゴールドへ切り替えられた口コミも見られます。
無職でも延滞ゼロと利用額の維持が、ゴールドを守る条件です。
しげぼんすでに持っている人が無職になっても、延滞ゼロなら基本は使い続けられ、更新も届きやすいです。ただし職業変更の申告漏れは規約違反になりかねません。面倒でも、変わったら申告しておいてくださいね。
審査に落ちても終わりじゃない|次に通すための対処法

もしエポスカードの審査に落ちても、そこで諦める必要はありません。
大切なのは、落ちた原因を切り分けて、次の審査につながる行動へ変える点です。
- 落ちた原因の切り分け方
- 再申込を6ヶ月空ける理由
- 6ヶ月をクレヒス育成に変える過ごし方
- 今すぐ必要な人の代替手段
まず確認|落ちた原因の切り分け(属性か信用情報か)
最初にやるのは、落ちた原因が属性か信用情報かの切り分けです。
カード会社は審査に落ちた理由を公表しないため、信用情報を開示して原因を探る必要があります。
- 信用情報が原因:延滞・債務整理の記録、多重申込
- 属性・申込内容が原因:記入ミス、住所不一致、枠の希望過大
信用情報に異動情報があれば、まずはその解消を待つ判断が必要になります。
原因が分かれば、次に取るべき行動は明確です。
再申込は最低6ヶ月空ける(申込ブラック回避)
再申込は、最低6ヶ月空けてからにしてください。
申込履歴は信用情報に6ヶ月残り、記録がある間に申し込むと「状況が変わっていない」と判断され、同じ結果を招きやすいからです。
やってはいけない行動
- 落ちた直後に別カードへ立て続けに申込む
- 同じカードへ6ヶ月以内に再申込する
焦って申し込むほど申込ブラックが重なり、通過はさらに遠のきます。
いったん立ち止まり、6ヶ月を準備期間として使いましょう。
6ヶ月をクレヒス育成期間に変える過ごし方
6ヶ月は、クレヒスを整える育成期間に変えられます。
ただ待つのではなく、支払い実績を積み上げれば、次の審査で「きちんと返す人」と評価されやすくなるからです。
- 信用情報を開示し、延滞や借入を確認する
- 借入があれば返済し、残高を減らす
- スマホ本体の分割払いなどを延滞なく続けて実績を作る
- 本人確認書類の住所を最新に更新する
携帯料金の分割を遅れずに支払うだけでも、良好なクレヒスの材料になります。
半年後に備えて動けば、同じ6ヶ月でも通過確度は大きく変わります。
どうしても必要な人の代替手段(デビット・プリペイド・家族カード)
今すぐ決済手段が必要なら、審査の要らないカードで代用できます。
デビットやプリペイドは与信審査がなく、家族カードは本会員の信用で発行されるため、無職でも持てる可能性が高いからです。
- デビットカード:口座残高の範囲で使え、原則審査なし
- プリペイドカード:チャージした分だけ使える
- 家族カード:本会員(配偶者など)の信用で発行される
これらでネット決済の実績を作りつつ、6ヶ月後にエポスへ再挑戦する流れが現実的です。
まずは代替手段でしのぎ、準備を整えてから本命に再チャレンジしましょう。
自分に合う一枚をタイプから選び直したい人は、次のチャートも参考にしてみてください。
しげぼん落ちた直後の連続申込が、一番やってはいけない行動です。6ヶ月を「ただ待つ時間」ではなく「クレヒスを育てる時間」に変えてください。半年後のあなたは、今よりずっと通りやすくなっていますよ。
エポスカードと無職に関するよくある質問Q&A

最後に、無職でエポスカードを検討する人からよく寄せられる質問をまとめます。
気になる項目から確認し、申込前の不安を解消してください。
- 職業欄に嘘を書いたらどうなる?バレる?
-
虚偽の申告は在籍確認や本人確認で発覚し、審査落ちや強制解約につながります。
発覚すると信用情報に事故として記録が残り、他社の審査にも悪影響が及びます。
実態に合う項目を正直に選んでください。 - 在籍確認の電話は必ず来る?
-
必ず来るとは限らず、申込内容によっては省略される場合もあります。
連絡が入っても、勤務先や状況を正しく申告していれば問題ありません。
連絡先は携帯電話にしておくと安心です。 - 貯金があれば無職でも審査に有利になる?
-
預貯金は返済力の材料になり、有利に働く場合があります。
ただし審査で重視されるのは貯蓄額より定期的な収入や信用情報のため、貯金が多くても確実に通るとは限りません。
- 審査結果はどのくらいで届く?メールが来ないときは?
-
審査結果はメールで通知され、最短で当日届く場合があります。
数日たっても届かないときは、迷惑メールフォルダの確認や、公式サイトの審査状況照会を試してください。
- 発行後に無職になったらエポスカードは使えなくなる?
-
在職中に作ったカードは、無職になっても延滞がなければ引き続き使えます。
ただし職業が変わったら登録情報の変更申告が必要です。
申告漏れは規約違反となる場合があります。 - 無職でもゴールドカードのインビテーションは届く?
-
延滞なく一定額を使い続けていれば、無職でも招待が届く可能性があります。
招待経由なら通常5,000円の年会費が永年無料になり、その場でゴールドへ切り替えられた例もあります。
まとめ|無職でもエポスカードは「準備」で通せる

ここまで、無職でもエポスカードを作るための考え方と手順を解説してきました。
この記事の要点
- 無職でも「信用情報×属性」で審査通過は狙える
- 専業主婦・主夫・学生・年金受給者は通りやすいタイプ
- 通過の鍵は4つの準備(信用情報の確認・キャッシング枠0円・返済力の材料・1社ずつ)
- 無職期間こそカードは生活防衛の武器になる
- すでに持っている人も、延滞ゼロなら無職でも使い続けられる
- 落ちても6ヶ月をクレヒス育成に変えれば再挑戦できる
無職のエポスカードは、準備しだいで通過確度を上げられます。
審査で本当に見られているのは職業ではなく延滞のない信用情報であり、専業主婦・学生・年金受給者のように返済力を示せる材料があれば、無職でも十分に発行を狙えるからです。
実際、申込前に信用情報を確認し、キャッシング枠を0円にして1社ずつ申し込むだけで、結果は大きく変わります。
まずは4つの準備を整えて、落ち着いて1枚に申し込みましょう。
しげぼん無職という肩書きより、延滞ゼロの実績があなたを助けます。今日作る1枚を丁寧に育てれば、生活防衛にも、年会費無料ゴールドへの一歩にもなります。本記事を最後までご覧いただき、ありがとうございました。
無職期間の1枚目に|年会費永年無料のエポスカード
- 入会金・年会費が永年無料で維持コストゼロ
- 丸井グループの流通系で、主婦・学生・無職も申込可能
- ネット申込+マルイ店頭受取で最短即日発行
- 利用実績しだいで年会費無料ゴールドへの招待も狙える


